
24Ago
Informes de Salvador Di Stefano
24/08/2026 - Salvador Di Stefano
Riesgo país y dólar
La
crisis internacional impacta en la Argentina. Sube el riesgo país y el petróleo
no baja. La respuesta natural es defender el peso, suben las tasas,
oportunidades.
La
crisis en los mercados internacionales impactó en la República Argentina. La
guerra entre Estados Unidos e Irán parece no tener fin, y si bien han mermado
los ataques, sigue siendo restringido el paso de buques petroleros por el
estrecho de Ormuz; eso debilita la oferta de petróleo, que con una demanda
fortalecida nos deja como resultado un precio del petróleo Brent en U$S 93.50.
Estados
Unidos en este contexto sufre por mayores precios de la gasolina que afectan a
la economía: el déficit fiscal americano es elevadísimo, en los primeros 10
meses del año fiscal 2026 que va de octubre del año 2025 a julio del año 2027,
suma un total de U$S 1,8 billones, y el pago de intereses ronda los U$S 1,1
billones. La deuda pública es de U$S 40 billones, de los cuales U$S 32,2
billones está en manos del público y U$S 7,8 billones en tenencias
intragubernamentales.
De los
bonos en manos del público un 22% vence entre 4 a 52 semanas, y 50,5% en bonos
a plazos que van entre 2 y 10 años. El 33% de la deuda vence en los próximos 12
meses, y la vida promedio de la deuda es de 6 años.
En el
mercado se observa una dura competencia entre los bonos de tesorería americanos
y las colocaciones de deuda de grandes jugadores de la tecnología, que están en
la carrera tecnológica demandando mucho dinero. Estas empresas colocan bonos a
tasas que están en muchos casos 2,0% por encima de los bonos de tesorería
americano, el daño lo hacen quitando liquidez, y por ende la tasa de los bonos
americanos arbitra a la suba.
Los
bonos cero cupón que vencen a un año de plazo en Estados Unidos rinden el 4,0%
anual, un bono a 5 y 7 años rinden 4,40% y 4,54% anual, muy parecido a los
bonos cortos, bonos a 20 y 30 años rinden 5,24% y 5,26% anual (estos bonos
representan el 17,0% del total de bonos emitidos).
El
gobierno americano desea tomar dinero de corto plazo, para recomprar deuda de
largo plazo, por lo que vemos en las tasas, no hará una gran diferencia,
colocaría a tasas del 4,0% anual, y sacaría del mercado deuda que rinde el
5,24% anual. Las tasas bajarían a largo plazo, pero consolidaría un piso de
tasa en torno del 4,0% anual, haría más corta la vida promedio de la deuda, y
de no aplicar un duro ajuste fiscal, complicaría la solvencia futura.
Suponemos
que todo esto no se estaría hablando si hubiéramos dejado atrás el conflicto bélico
entre Estados Unidos e Irán, y el petróleo estaría cotizando en torno de los
U$S 70 el barril. Probablemente deberíamos esperar que este conflicto se supere
para una mayor tranquilidad en los mercados.
El impacto en Argentina
La
suba de la tasa de los bonos de tesorería americano pone en riesgo el andamiaje
de financiamiento a escala global. Los inversores corren detrás de la zanahoria
de la tasa, si aumenta la tasa en Estados Unidos, aumentara también en Argentina,
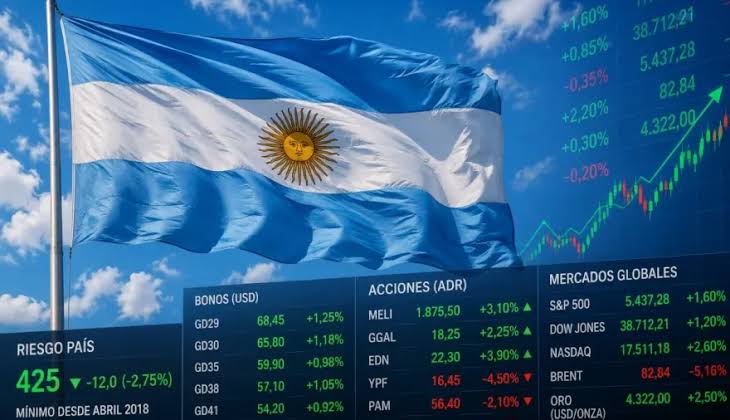
de allí la fuerte suba del riesgo país.
Un
bono como el AO28 rinde el 9,7% anual, mientras que bonos como el AL35 ya
rinden el 11,0% anual. El mercado local comenzará a colocarse corto, venderá
los largos (AL35) y comprará los cortos (AO28) buscando una posición defensiva.
El riesgo país de estar cerca de los 400 puntos hoy supera los 500 puntos, en
estas instancias Argentina no se puede permitir que suba el riesgo país y que
se devalúe su moneda, por ende, estamos viendo un Banco Central que dice presente
quitando liquidez al mercado, la consecuencia, las tasas trepan a niveles del
29,4% anual, y el dólar esta clavado en $ 1.500.
¿Qué hacemos?
Si
compramos el bono T30J7 rinde una TIR del 28,9% anual, este bono vence el 30 de
junio del año 2027, si tenemos en cuenta que el dólar MEP hoy vale $1.524,57,
para perder contra el dólar MEP, el precio debería estar por encima de
$1.965,17 para junio del año 2027. El dólar futuro con vencimiento a junio del
año 2027 se ubica en $1.810. El Relevamiento de Expectativa de Mercado que
recoge el pronóstico de 60 consultoras, ve al dólar para el mes de junio en
$1.853. Esto implica que la tasa de los rendimientos en pesos como las del
T30J7 superan las expectativas de suba del dólar al 30 de junio del 2027.
Para los
que busquen colocaciones de corto plazo, los bonos en pesos que vencen entre
los meses de noviembre del año 2026 y mayo del año 2027 rinden el 29,4% anual. Una
tasa muy superior a la inflación y devaluación esperada.
Los
que quieran colocarse más largos en pesos, los bonos que ajustan por CER con
vencimiento el 15 de diciembre del año 2027, como el TZXD7, rinden inflación
más 8,7% anual. Es buen rendimiento si pensamos que vencen post elecciones.
Los
que quieren un bono que vence cerca de las elecciones presidenciales y ajuste por
tasa Tamar (tasa de plazo fijo por más de $ 1.000 millones) hoy tenes el bono
TMG27 que vence el 31 de agosto del año 2027, y proyectando la tasa Tamar
actual rinde el 33,7% anual, su rendimiento puede ser más elevado o más bajo
dependiendo de la evolución de la tasa.
Conclusiones
Mientras
muchos miran la evolución del dólar billete, los bonos en pesos podrían mostrar
rendimientos muy elevados medidos en términos de dólar, si la economía sigue
mostrando superávit fiscal, superávit de balanza comercial de bienes y superávit
de cuenta corriente de la balanza de pagos.
No
vemos que el dólar aumente a futuro más allá que la inflación. La inflación es
un fenómeno monetario, por ende, si no hay aumento de la emisión monetaria, la
inflación será baja, y los shocks externos afectarán las rentabilidades de las
empresas, ya que los precios no se moverán a la suba.
No
vemos riesgos de una cesación de pagos en la economía, por ende, bonos en
dólares que rinden el 10,0% anual y vencen en los años 2028/29 son altamente
atractivos.
Esta nota fue publicada en IProfesional.