
28Set
Informes de Salvador Di Stefano
28/09/2026
Momento tasa.
Los
mercados están impredecibles, operar es cómo manejar con una venda en los ojos.
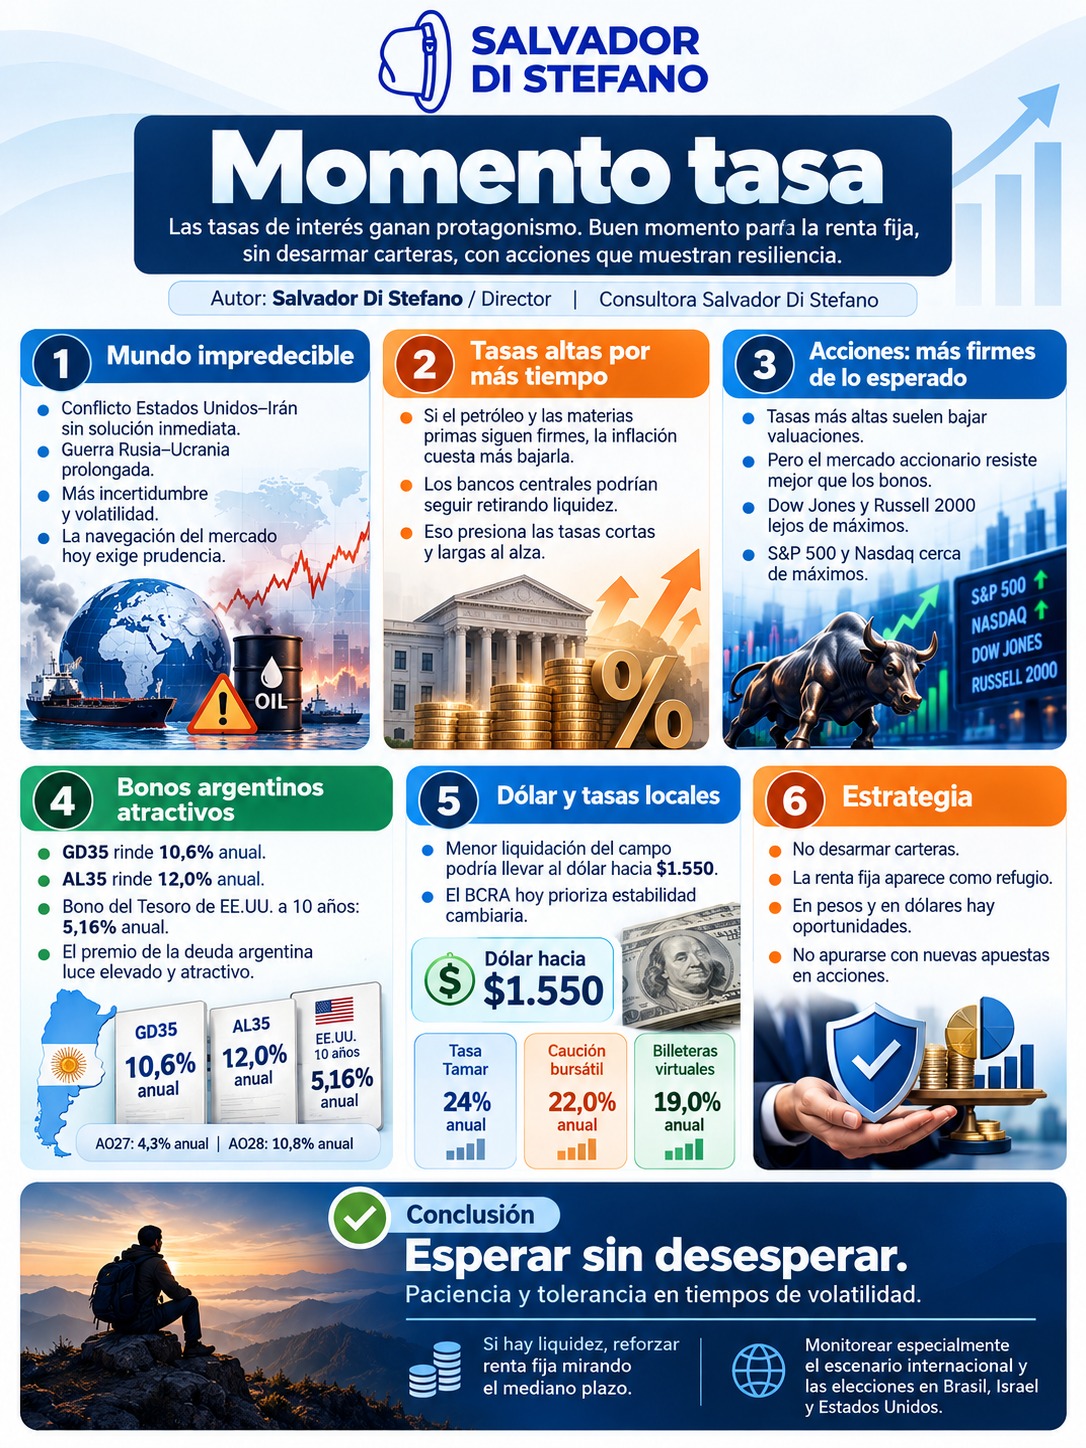
El conflicto entre Estados Unidos e Irán no parece tener una solución
inmediata, sin embargo, las noticias nos indican que hay más circulación de
buques por el estrecho de Ormuz, lo que debería generar más oferta de petróleo
y precio más bajos. La guerra entre Rusia y Ucrania no se detiene, lleva más
días que la primer y segunda guerra mundial, ahora con Rusia haciendo pasear
por Europa a sus aviones de combate, genera más incertidumbre. Estados Unidos
con un severo problema de iliquidez, producto de un salvaje déficit fiscal, y
una mayor demanda de financiamiento de las empresas de inteligencia artificial,
el nuevo escenario nos posiciona a la tasa de retorno de los bonos a 10 años
por encima del 10% anual.
¿Qué
significa todo esto?
Sin
que el petróleo muestre una baja considerable en su cotización, y por ende las
materias primas agrícolas persistan en precios elevados, la inflación en el
mundo se pone dura de domar, lo que obligara a muchos bancos centrales a
redoblar esfuerzos contrayendo liquidez y elevando los tipos de interés de
corto plazo, lo que traerá aparejado subas en la tasa de interés de largo
plazo.
Las
acciones se valúan según la proyección de flujos de fondos futuros, descontados
una tasa de interés. Si la tasa de interés es más elevada, es lógico que las
empresas tengan una menor capitalización. En los papeles es así, sin embargo,
en el mercado parecería que las acciones son más resilientes que los bonos.
Mientras el Dow Jones y el Russell 2000 están lejos de los máximos, los índices
S&P500 y Nasdaq cotizan cerca del máximo de mercado.
En
Argentina hay las más variadas interpretaciones de lo que sucede en el mercado,
sin embargo, a nuestro juicio, hay que relacionar lo que sucede en el mercado
local con los shocks externos y no con la política doméstica.
Los
bonos argentinos con tasas de descuento muy elevadas, el bono a 10 años GD35
tiene una tasa de descuento del 25%, mientras que el AL35 una tasa de descuento
del 30%. A nuestro juicio tasas muy elevadas, ya que el GD35 rinde el 10,6%
anual, y el AL35 rinde el 12,0% anual, con estas tasas de retorno no hay que
pensar en otro activo, estos premios sobre el bono de tesorería americano a 10
años que se ubica en el 5,16% anual, son muy elevados y hacen atractiva a la
deuda argentina.
En el
corto plazo el bono AO27 que vence durante el mandato de Javier Milei, la tasa
de retorno se ubica en el 4,3% anual, mientras que el AO28 que vence post
elecciones presidenciales rinde el 10,8% anual, una brecha muy alta que genera
incertidumbre entre los inversores, porque pareciera que esta descontando una
elección reñida en el año 2027, veremos que sucede.
En
cuanto al dólar, creemos que, en este escenario, en donde vemos una
desaceleración en las liquidaciones del campo, una menor oferta de dólares en
el mercado podría impulsar al dólar a niveles de $ 1.550. El Banco Central en
el mes de setiembre redujo significativamente sus compras, lo que denota que no
desea presionar al dólar a la suba, hoy privilegia más un dólar estable que un
aumento de las reservas. La tasa de plazo fijo en pesos por más de $ 1.000
millones, que se denomina tasa Tamar se ubica en torno del 24% anual, y parecerá
que el Banco central no desea que supere dicho nivel, la tasa de caución bursátil
se ubica unos puntos más abajo en torno del 22,0% anual, y la tasa que pagan
las billeteras virtuales se ubican en torno del 19,0% anual.
Conclusiones
Hay
que aprender a sobrellevar este momento de la economía mundial, gestionando
riesgos e incertidumbre. La renta fija es un buen refugio, ya que las tasas
lucen muy atractivas, sin embargo, las acciones muestran resiliencia, es un
buen momento para dejar la cartera quieta, no apresurarse en la toma de
decisiones, y esperar el devenir de los acontecimientos.
La
reunión de Donald Tremp y Xi Jinping es un paso adelante para llegar a un
escenario de mayor estabilidad, a nadie en el mundo le conviene un petróleo
arriba de los U$S 100 el barril, alta inflación y tasas exageradamente altas.
En algún momento volverá la cordura, y los precios relativos se alinearán a la
baja.
En
este escenario, los negocios en renta fija son los más atractivos, ya sea en
pesos o en dólares. Las acciones siguen mostrando fortaleza, y son la grata
sorpresa en el escenario actual, pero es muy pronto para invertir, mejor
esperar que bajen las tasas, y el riesgo país, para ir un paso más adelante a
la hora de tomar riesgos.
Estamos
a más de 380 días de la elección en Argentina, esto no es gravitante para el
mercado. Lo que más hay que monitorear es el resultado de las elecciones en
Brasil, Israel y Estados Unidos, la ventana del 4 de conturbe al 7 de noviembre
es fundamental para trazar un escenario económico futuro. Esperar sin
desesperar, ojos abiertos, no desarmar carteras, y si hay liquide reforzar las
posiciones en renta fija, que las tasas son muy atractivas mirando el mediano
plazo. Paciencia y tolerancia, dos buenos amigos en tiempo de volatilidad.