
17Nov
Para pensar
17/11/2026 - Julián Ignacio Muntané
Argentina: El 'doble cara' que da oportunidades de inversión.
En la Argentina se ve una gran disonancia entre fundamentos macroeconómicos cada vez mejores y a la vez, un mercado que aún no tiene esperanzas; hay datos que evidencian que la confianza del consumidor y del gobierno mejoran, la inflación baja (a pesar del shock petrolero) , de salarios que mejoran, resultado fiscal primario y financiero positivos, entrada de dólares por la cuenta corriente, entrada de dólares por la cuenta financiera y crecimiento económico desde noviembre 2023. Pero por otra parte, el mercado argentino tiene una conducta sumamente escatológica y pesimista, influenciado por el mercado internacional y las expectativas electorales del 2027.
El temor al posible retorno de gobiernos populistas, expropiadores y violadores seriales de derechos de propiedad genera en el precio de los activos financieros una subvaluación que puede ser una gran oportunidad para el inversor más osado.
MERVAL vs EMAE tendencia ciclo
Esto se puede visualizar en el siguiente gráfico, donde comparo la actividad económica con el índice merval promedio mensual en pesos constantes. Como indicador de actividad económica, utilizo el EMAE tendencia ciclo, que con total claridad, se puede observar que es mayor a noviembre 2023 (para oct y nov estimo 0,1% de crecimiento mensual).
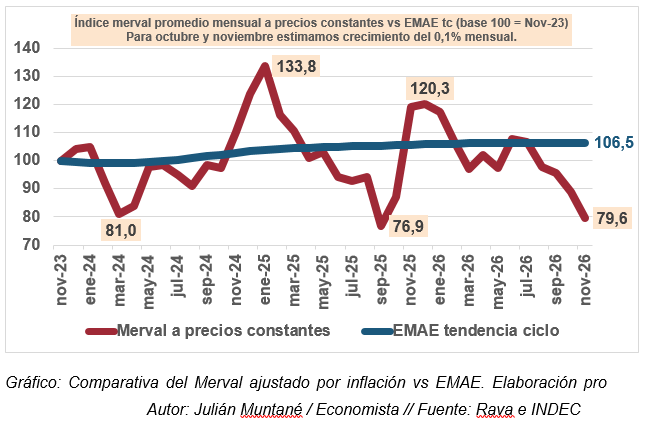
En un contexto de elevada volatilidad, estos datos deben analizarse como piezas de un mismo rompecabezas. El mismo aún no está 'armado' pero cuando la obra esté cerca de concluirse, crecería el optimismo del participante en el juego. Las piezas están, pero aún falta que 'encajen'.
El encaje de las piezas, es una ilustración simbólica de lo que sería la conexión entre el crecimiento de la economía real con el índice merval.
Comparemos Argentina con sus pares de hispanoamérica y Brasil
El mercado continúa expresando una percepción de riesgo elevada respecto a sus pares hispanoamericanos y Brasil. El riesgo país permanece en niveles altos y las acciones argentinas todavía muestran una fuerte sensibilidad a cualquier noticia negativa. Esa diferencia entre fundamentos y precios genera una tensión permanente entre quienes observan los datos y quienes reaccionan al ruido político o financiero.

Tabla: Comparación entre Riesgo País, Variación del precio de las acciones y resultado fiscal en Argentina, Brasil, Colombia, Perú y Chile. Elaboración propia. Fuente: Banco Mundial y TradingView
En Brasil ganó un candidato anti-mercado con serios problemas fiscales y de deuda; sin embargo su riesgo país es mucho menor al de Argentina; Perú, a pesar de sus vaivenes políticos, su estricta política monetaria logra mantener la confianza en las instituciones financieras, y hacia eso apunta la Argentina; Colombia, a pesar del marcado déficit fiscal y problemas económicos internos, tiene un riesgo país harto menor al de Argentina.
Todos estos países, excepto la Argentina, están mayor expuestos a los shocks externos.
Acá aparece la “doble cara” e irracionalidad del mercado argentino; los datos macro están mejorando, pero los precios de los activos (como bonos y acciones) no necesariamente acompañan de manera inmediata. En mercados con elevada incertidumbre, el miedo y los rumores pueden pesar durante períodos prolongados, incluso cuando determinadas variables macroeconómicas muestran señales favorables. Esto no significa que el mercado esté equivocado: es más bien que los precios incorporan también riesgos futuros, dudas políticas, expectativas sobre reservas, capacidad de financiamiento y otros factores difíciles de medir. Pero sí significa que, cuando existe una distancia considerable entre los fundamentos y las valuaciones, pueden aparecer oportunidades para quienes tengan horizonte, liquidez y capacidad para soportar volatilidad.
Proyecciones de precios de algunas empresas locales
Se muestran tres precios posibles: escenarios optimistas, base y pesimistas.


Conclusión
Seguimos en una etapa en la que los datos tendrán cada vez más peso, tanto a nivel internacional como local. En la arena mundial, Estados Unidos continúa mostrando una economía laboralmente fuerte, pero deberá demostrar que puede crecer sin reavivar presiones inflacionarias (para que esto no dispare las tasas y así la tasa de descuento no sea tan alta en el resto del mundo).
Argentina, mientras tanto, necesita transformar sus avances fiscales, comerciales y monetarios en confianza financiera. Durante las próximas semanas llegará una verdadera catarata de información que influirá directamente sobre bonos, acciones, tasas y monedas.
Si los fundamentos argentinos logran mantenerse y los datos internacionales permiten un escenario de tasas más favorable, el mercado podría empezar a reducir la brecha entre percepción y realidad. Hasta entonces, será fundamental distinguir entre ruido y tendencia, y evitar que el pesimismo de corto plazo opaque la lectura de los datos de fondo. Pero a nivel personal y de quien escribe, veo todo este escenario más como una oportunidad histórica para invertir en acciones y bonos argentinos que dejarse llevar por el pánico y miedo.